Модульные дома привлекают своей скоростью возведения и относительной доступностью. Но стоят ли они того, чтобы связывать с ними ипотеку сроком на десятилетия? В этой статье подробно разберём юридические, технические и банковские нюансы, которые решают судьбу вашего кредитного решения.
Почему тема вызывает столько вопросов
Модульные дома появились в массовом обиходе относительно недавно, и рынок ещё только адаптирует под них банковские продукты. Покупатель видит низкую цену и быстрый монтаж, тогда как банки ориентируются на стабильность и юридическую прозрачность.
В результате многие сталкиваются с непредвиденными ограничениями при попытке получить классическую ипотеку. Часто проблема не в самом модульном доме, а в его документальном оформлении и статусе в Росреестре.
Что подразумевают под модульным домом
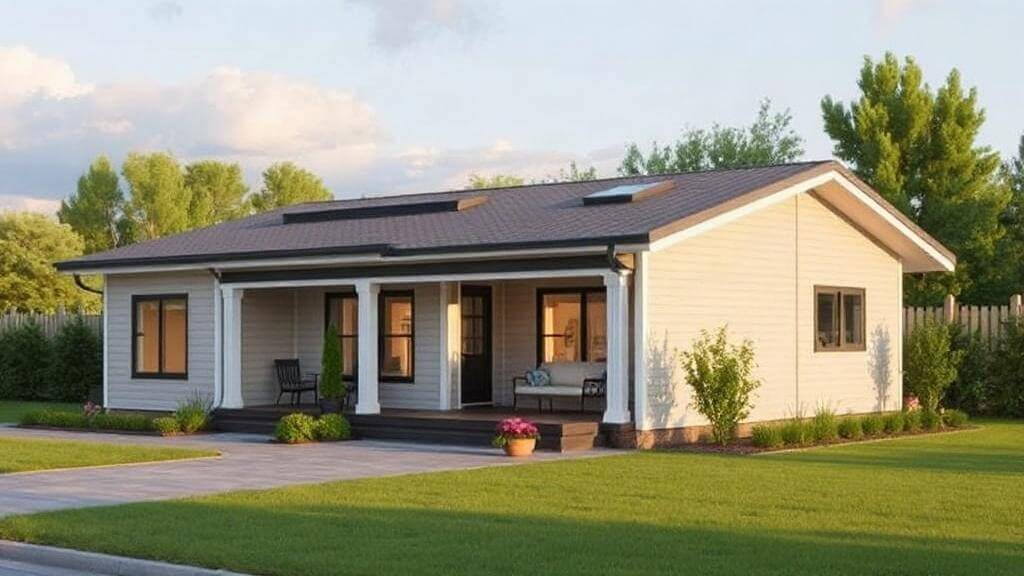
Под этим термином понимают здания, собранные из заводских блоков или модулей, которые соединяют между собой на месте. По конструкции такие дома бывают каркасные панельные, контейнерные и комбинированные, но всех объединяет заводская сборка элементов.
Важно понимать, что внешне похожие конструкции могут иметь разный правовой статус: одни уже признаны капитальными строениями, другие классифицируются как временные или передвижные сооружения. От этого статуса зависят банковские решения и возможность регистрации в кадастре.
Почему банки иногда отказывают — основные причины
Банки оценивают имущество как обеспечение кредита и хотят быть уверены, что его можно будет продать и зарегистрировать в случае дефолта. Если модульный дом не имеет кадастрового номера или стоит не на постоянном фундаменте, банк видит повышенный риск. Поэтому главный критерий для банка при покумке модульного дома в ипотеку — это возможность зарегистрировать дом после установки. Далее обсудим подробнее этот момент.
Ещё один момент — стандарты и сертификаты. Отсутствие сертификата соответствия на материалы или проектную документацию ограничивает список банков, готовых принять дом в залог. Практика показывает, что недостаток бумажного подтверждения — частая причина отказа. В прикладном смысле на сегодня это означает наличие проекта дома на сайте дом.рф — это является основной модерацией для ипотеки (льготно например).
Требования банка к модульному дому
Каждый банк формулирует собственные критерии, но можно выделить общие требования банка к модульному дому, которые встречаются чаще всего.
Вот ключевые позиции, на которые обращают внимание кредиторы: наличие кадастрового номера и свидетельства о праве, стационарный фундамент, привязка к земельному участку с зарегистрированным правом, проектная документация, инженерные коммуникации и подтверждение площади и жилого назначения.
Кадастровый учёт и регистрация
Для большинства ипотечных программ дом должен быть в конечном счете зарегистрирован в Росреестре как объект капитального строительства. Без этого многие банки не рассматривают его как предмет залога. Это в целом никак не ограничивает в покупке модельного дома, поскольку они являются полноценными домами.
Фундамент и стационарность
Банкам важно, чтобы дом был стационарно закреплён на участке. Именно поэтому модульные дома на временных опорах или колёсах часто не принимают под ипотеку.
Решение — обустройство постоянного фундамента и привязка дома к земле. Это превращает конструкцию в недвижимость в понимании банков и регистрационных органов. Любой свайный фундамент подходит.
Проектно-сметная и техническая документация
Наличие проекта, технического паспорта и документации, подтверждающей соответствие строительным нормам, повышает доверие кредитора, но не является требованием на сегодня. Банки требуют документы, на основании которых можно однозначно определить класс и характеристики здания крайне редко.
Отсутствие таких бумаг редко приводит к необходимости дополнительной экспертизы, но иногда это замедляет процесс и увеличивает расходы за счёт клиента.
Можно ли купить модульный дом в ипотеку — варианты и реальная практика
Можно ли купить модульный дом в ипотеку — вопрос встречается часто и ответ в 99% случаев — да, хотя этот оставшийся 1% зависит от нескольких условий.
Если модульный дом стоит на постоянном фундаменте, имеет кадастровый номер и оформлен как жилой объект, многие банки могут выдать обычную ипотеку. Важны также электро-, водо- и санитарные подключения, подтверждающие пригодность для проживания.
Процентные ставки и сроки обычно соответствуют рынку, но оценка и страхование могут обойтись дороже из-за сложности объекта.
Ипотека на строительство
Когда дом ещё не построен, возможна ипотека на строительство с поэтапной выдачей средств. Такой продукт подходит тем, кто сначала приобретает модульные блоки, а затем собирает дом на месте.
Банк потребует сметную документацию, календарный план работ и, возможно, залог земельного участка. Контроль за этапами строительства обычно осуществляет оценщик или технический надзор банка.
Специальные банковские предложения
Некоторые банки и кредитные организации начали принимать модульное строительство в свои портфели, но это чаще встречается в крупных городах и у банков, готовых работать с инновациями. Условия могут быть более гибкими, но и требования к документам строже.
Перед обращением стоит изучить условия конкретного банка и спросить о списке допустимых типов модульных конструкций, поскольку политика по продукту сильно различается.
Модульный дом в семейную ипотеку и военная ипотека модульный дом — особенности программ
По семейной ипотеке многие надеются получить субсидированную ставку и льготные условия. Однако банки и государственные программы ориентируются не только на семейный статус, но и на нормативный статус приобретаемого жилья и смотрят на землю, на которой будет стоять дом.
Модульный дом в семейную ипотеку чаще допустим при соблюдении тех же условий — регистрация, фундамент, инженерия. Без этого субсидия не применяется, поскольку программу можно использовать только для объектов, признанных жилыми. НА практике достаточно одной лампочки в доме и установленного унитаза, чтобы формально дом можно было признать жилым.
Военная ипотека и модульные дома
Военная ипотека предназначена для определённых категорий граждан и имеет чёткие правила по объектам, которые можно приобрести. Во многих случаях военная ипотека модульный дом допускает при условии, что дом входит в перечень недвижимости, пригодной для постоянного проживания и зарегистрирован на кадастровом учёте и касается уже построенного дома.
Подходит ли модульный дом под ипотеку: факторы, которые решают всё
Подходит ли модульный дом под ипотеку — да. Но еще раз стоит уточнить факторы, которые касаются модульных и немодульных домов: правовой статус, фундамент, инженерные коммуникации и соответствие нормам.
Если хотя бы один из ключевых пунктов отсутствует, банк либо откажет, либо предложит альтернативный продукт с более высокой процентной ставкой и меньшей суммой кредита.
Пошаговая инструкция: как увеличить шансы на получение кредита
Подготовьте документы по земельному участку и оформите право собственности или долгосрочную аренду. Без подтверждения прав на землю банки редко рассматривают дом как надёжный залог.
Включите стационарный фундамент и подключение к основным коммуникациям в договор подряда, по возможности с актами приёма. Это почти всегда повышает вероятность одобрения и упрощает оценку.
Получите кадастровый учёт и технический паспорт на дом либо запланируйте это, если дом будет возводиться под вас. Если дом уже стоит, но не имеет номера, займитесь межеванием и постановкой на кадастровый учёт.
Сравните предложения банков и уточните, какие типы модульных домов они принимают. Звонок в несколько банков и получение предварительного ответа экономит время и деньги.
Какие документы и экспертизы потребуются
Стандартный пакет включает свидетельство о праве на землю, кадастровый паспорт участка, договор купли-продажи или акт приёма-передачи, технический паспорт на дом и проект, если дом уже стоит на участке. Иногда банки требуют разрешение на ввод в эксплуатацию.
Дополнительно могут понадобиться паспорта на используемые материалы, отчёт независимого оценщика и заключение строительной экспертизы о стационарности и долговечности конструкции. Подготовка таких документов занимает время, но сокращает количество отказов.
Таблица: типичные требования банка и способы их выполнения
Ниже небольшая таблица, кратко показывающая проблему и практическое решение.
| Требование банка | Частая проблема | Решение |
|---|---|---|
| Кадастровый номер | Дом не поставлен на кадастр | Межевание, технический паспорт, постановка на кадастровый учёт |
| Постоянный фундамент | Временные опоры или шасси | Устройство монолитного/ленточного фундамента и оформление акта |
| План и проект | Отсутствие проектной документации | Заказ типового проекта, регистрация в БТИ |
| Инженерия | Нет центральных коммуникаций | Провести подключение или оформить временное решение с пояснениями |
Оценка, страхование и налоговые моменты
Оценщик банка по факту проверит ликвидность объекта и даст заключение о рыночной стоимости. Для модульных домов оценка может оказаться консервативной, поэтому стоит подготовить дополнительные документы, подтверждающие качество и долговечность.
Страхование залога часто обязательно. Полис покрывает риски повреждения здания, а в некоторых случаях и риск утраты права собственности. Налоговые обязательства такие же, как и для любого частного дома — налог на имущество и возможные местные сборы.
Личный опыт автора
Когда я готовил материалы для этой статьи, пришёл в один из региональных банков с кейсом: модульный дом, собранный на месте, но без кадастрового номера. Мне сразу предложили два пути: привести дом к стандарту или рассмотреть потребительский кредит под менее выгодные условия.
В личном опыте знакомых, кто оформлял фундамент и делал технический паспорт до обращения в банк, процесс одобрения занял минимально возможное время. Те же, кто экономил на документации, столкнулись с отказами и дополнительными тратами на экспертизы.
Как выбрать банк и на что обратить внимание при общении
Попросите у банка список документов, которые он требует конкретно для модульного дома, и уточните, принимает ли он подобные объекты в залог. Часто устная консультация экономит время на подготовку лишних бумаг.
Обратите внимание на требования к оценке, возможность досрочного погашения, страховые обязательства и порядок регистрации залога. Небольшие нюансы в договоре могут обернуться значительными расходами в будущем.
Практические советы перед покупкой
Выбирайте производителя с хорошей репутацией и подтверждёнными объектами в реестре клиентов. Наличие готовых примеров, поставленных на кадастровый учёт, служит сильным аргументом для банка. На практике любой аккредитованный застройщик не будет иметь проблем с одобрением банка, хотя это и не будет являться гарантией того, что ваш дом будет в итоге качественным продуктом.
Будьте готовы к тому, что оформление всех документов — от фундамента до технического паспорта — требует времени и средств. Планируйте бюджет так, чтобы покрыть эти первичные затраты.
Что делать, если банк отказал
Проанализируйте причины отказа и устраните их по возможности: оформите кадастр, укрепите фундамент, закажите экспертизу. Иногда повторное обращение спустя несколько месяцев приводит к положительному решению.
Если же исправление ситуации нецелесообразно, рассмотрите вариант частичной предоплаты и оформления кредита на меньшую сумму, либо альтернативные кредитные продукты, упомянутые ранее.
Модульные дома предлагают реальную экономию времени и средств, но их путь в банковскую систему ипотечного кредитования требует подготовки. Правильная юридическая и техническая поддержка, качественные документы и сотрудничество с опытным производителем значительно повышают шансы на одобрение.
Если вы планируете оформлять модульный дом в ипотеку, начните с проверки прав на землю и получения технического паспорта. Это те шаги, которые чаще всего превращают потенциальный отказ в реальное одобрение.